



















Seguro de vida para jovens: MAG Seguros reflete sobre como o mercado pode conquistar uma nova geração de clientes


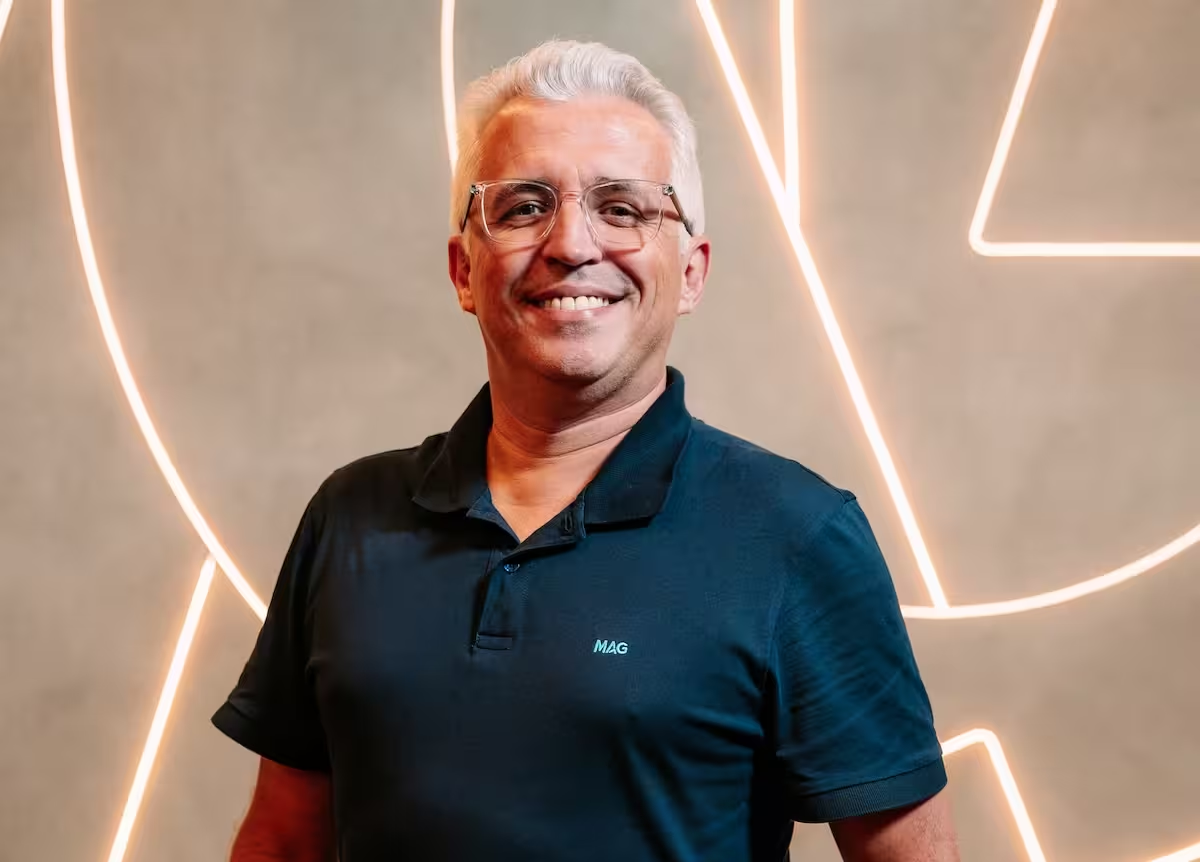
A contratação do seguro de vida costuma ser associada a momentos como a formação de uma família, a chegada dos filhos ou a conquista de patrimônio. Essa percepção, porém, pode afastar consumidores que estão no início da carreira e ainda não enxergam motivos para contratar uma proteção. Diante desse cenário, o mercado precisa repensar a abordagem comercial e mostrar como o produto também pode ajudar a preservar a renda, a autonomia financeira e os planos pessoais diante de imprevistos. Esse é o tema do episódio 64 do InsurtalksCast, apresentado pela jornalista Thaís Ruco, que recebe Márcio Batistuti, diretor comercial de varejo da MAG Seguros. Na conversa, o executivo explica como os corretores podem se aproximar de uma geração que tem prioridades e expectativas diferentes em relação ao planejamento financeiro. Entre os assuntos abordados estão a importância de começar a conversa pela proteção de renda e pela independência financeira, especialmente com jovens que ainda não têm filhos; as formas de lidar com objeções relacionadas ao preço; e o uso da tecnologia antes, durante e depois do atendimento. O episódio também discute o papel das redes sociais na construção de relacionamentos com potenciais clientes e os cuidados necessários para que a busca por visibilidade não substitua a orientação especializada.
Como mostrar que a proteção financeira também faz sentido para quem está no início da carreira?
Tradicionalmente associado à proteção de dependentes em caso de morte, o seguro de vida precisa ser apresentado a esse público sob uma perspectiva que dialogue com suas necessidades atuais, como preservar a renda, manter a independência financeira e lidar com imprevistos relacionados à saúde. Um dos pontos levantados por Márcio Batistuti é que a dificuldade de popularizar o seguro de vida não está restrita às novas gerações. Segundo dados da Fenaprevi mencionados por Batistuti, a penetração do produto no Brasil chega a 18%. Entretanto, quando são considerados consumidores com coberturas minimamente adequadas às suas necessidades, o índice cai para aproximadamente 5%. Os números evidenciam uma distância entre a oferta de proteção e o conhecimento da população sobre o papel do seguro no planejamento financeiro. “O brasileiro como um todo não tem conhecimento sobre a importância do seguro de vida nas famílias. Não têm muita ideia de planejamento financeiro no geral. Não tem muita educação financeira. Quando a gente olha para o público mais jovem, isso se intensifica ainda mais, porque, [...] a gente fala uma língua completamente diferente. Precisamos parar de falar ‘segurês’, precisamos explicar o que é sinistro, o que é prêmio, o que é apólice. A gente tem que fazer isso" — apontou o executivo.
Seguro de vida precisa acompanhar a realidade dos jovens
Thaís Rucco continua o papo abordado os obstáculos à contratação é a associação quase exclusiva do seguro de vida à cobertura por morte. Ela questiona o diretor acerca disso e das barreiras que essa percepção traz para quem está começando a carreira e ainda não tem filhos. Na avaliação de Batistuti, a saída não é abandonar esse propósito, mas apresentar outras possibilidades de proteção que tenham relação com o cotidiano desse consumidor. Coberturas para invalidez, doenças graves, internações hospitalares e Diária por Incapacidade Temporária (DIT) podem ser abordadas a partir da preocupação com a continuidade da renda e a manutenção da autonomia financeira. A proposta é mostrar que a contratação não precisa estar condicionada à formação de uma família ou à aquisição de patrimônio. Ela também pode fazer parte das decisões financeiras de quem deseja preservar a própria independência. "O jovem valoriza muito a independência. E aí ele conseguiu a independência dele, entrou no mercado de trabalho, está super atuante. E o que impacta a independência dele, a autonomia dele, se ele precisar, ainda que temporariamente, ficar sem gerar renda? Ou se ele precisar de uma reserva de emergência que ainda não tem para tratar alguma coisa relacionada à saúde. Então, essa independência financeira, essa autonomia que o jovem valoriza tanto, é um ótimo caminho para mostrar como esses produtos podem ser ferramentas de proteção de renda e de independência financeira para ele” — defendeu o diretor.
Comunicação e escuta devem orientar a abordagem comercial
A mudança na estratégia de vendas começa antes mesmo da apresentação dos produtos. Segundo Batistuti, o corretor precisa despertar o interesse pelo assunto, já que muitos consumidores ainda não procuram espontaneamente informações sobre seguro de vida.
Isso exige uma postura consultiva, baseada em perguntas e escuta ativa. Em vez de iniciar a conversa com explicações técnicas sobre coberturas, apólices e condições contratuais, o profissional deve procurar entender como o cliente enxerga sua carreira, quais são suas preocupações e o que espera do futuro. A partir dessas respostas, é possível relacionar as soluções disponíveis às necessidades identificadas. Linguagem dinâmica, recursos visuais, exemplos práticos e explicações objetivas ajudam a tornar o assunto mais acessível. O objetivo não é simplificar a ponto de deixar de lado informações importantes, mas evitar que o excesso de termos técnicos afaste o consumidor antes que ele compreenda a finalidade da proteção. As redes sociais também entram nessa estratégia. Vídeos curtos e conteúdos educativos podem ajudar o corretor a apresentar situações em que o seguro de vida faz diferença, construir autoridade e manter contato com potenciais clientes. Entretanto, Batistuti alerta para a necessidade de preservar o propósito da comunicação. A produção de conteúdo não deve se transformar em uma sequência de ofertas comerciais. É importante despertar o interesse e mostrar como a proteção pode contribuir para a vida das pessoas, sem reduzir o relacionamento a uma tentativa imediata de venda.
Tecnologia facilita a jornada, mas não substitui o corretor
A digitalização também precisa fazer parte da experiência de contratação. Consumidores acostumados a pesquisar produtos e contratar serviços pela internet esperam processos mais simples, apresentações objetivas e informações acessíveis. Para Batistuti, o uso da tecnologia e do digital é, sem dúvidas, indispensável e deve facilitar a compreensão dos produtos, inclusive por meio de infográficos e apresentações visuais. Ferramentas de inteligência artificial, como Chat GPT e Claude, podem auxiliar o corretor na organização das informações, na preparação das reuniões e na consulta de características técnicas das coberturas. Isso não significa, porém, transferir toda a comunicação para plataformas digitais ou substituir o atendimento especializado por apresentações automatizadas. O executivo ressalta que o excesso de informações, mesmo quando organizado em recursos modernos, pode dificultar a compreensão do cliente.
Corretor precisa investir em relacionamento
A tecnologia deve atuar como apoio ao corretor, podendo ser utilizada na preparação do primeiro contato, na apresentação das soluções, no acompanhamento entre reuniões e no pós-venda. O executivo argumenta: "Não adianta sentar e começar a fazer uma planilha ou desenhar alguma coisa no papel ou fazer anotações. Mas também não adianta tecnologia e você pedir para um cloud ou para um chat GPT fazer duzentos slides, não vai adiantar. Não vai adiantar você querer pegar a maneira técnica de apresentar o produto e dizer como é que ela vai ficar mais leve para alguém mais jovem. Não, a maneira de apresentar é diferente. A maneira de apresentar tem que ser mais simples. E nessa hora, nada substitui o corretor. A aproximação com as novas gerações também exige preparação dos profissionais que atuam na distribuição de seguros. Embora ferramentas de inteligência artificial possam facilitar o acesso às informações, o corretor precisa saber interpretar as necessidades apresentadas e transformar esse conhecimento em recomendações adequadas. Por isso a importância da construção de uma rede de relacionamentos. Estar próximo de potenciais clientes, participar de diferentes ambientes e estabelecer conexões ajuda a criar oportunidades de conversa sobre proteção financeira. Já a terceira frente envolve o uso estratégico da tecnologia e das redes sociais para se posicionar no mercado. O profissional precisa mostrar o que faz, como pode ajudar e quais problemas consegue resolver, utilizando conteúdos que despertem interesse sem perder a seriedade do tema.
O futuro do seguro de vida e a construção de novos produtos e comunicação esclarecedora
Ao projetar os próximos anos do mercado, a fala do executivo também revelou que a transformação do mercado não estará restrita ao desenvolvimento de novas coberturas ou formatos de contratação. Produtos competitivos ajudam a atrair interesse, mas é a capacidade de explicar sua utilidade e relacioná-los ao planejamento financeiro que pode transformar a percepção sobre esse tipo de proteção. O desenvolvimento do segmento dependerá, portanto, de um mercado preparado para demonstrar como o seguro de vida pode fazer parte das decisões financeiras tomadas no presente. Embora a inovação em produtos continue sendo necessária, o desafio será fazer com que o seguro de vida ocupe um espaço mais frequente nas decisões financeiras dos brasileiros. Para isso, os profissionais do setor precisarão superar uma abordagem concentrada na indenização em caso de morte e apresentar o seguro como um instrumento de organização financeira, manutenção da renda e proteção dos planos familiares diante de imprevistos. O executivo ressalta que profissionais que ainda não trabalham diretamente com o segmento precisarão desenvolver esse conhecimento ou contar com especialistas dentro de suas corretoras. A capacidade de traduzir as coberturas em benefícios concretos, compreender as necessidades de diferentes perfis de clientes e conduzir conversas sobre proteção financeira poderá influenciar diretamente os resultados comerciais. O Brasil, segundo ele, também tem condições de contribuir com esse movimento por meio de soluções desenvolvidas no próprio mercado, algumas das quais já despertam o interesse de resseguradores internacionais. Assim, a perspectiva apresentada por Márcio Batistuti no Insurtalks Cast aponta que o crescimento do seguro de vida passa por uma mudança na relação entre o mercado e o consumidor.






Mais conteúdos

Mais sobre a categoria
Inovação