





Carro com 11 anos de idade média abre espaço para o seguro


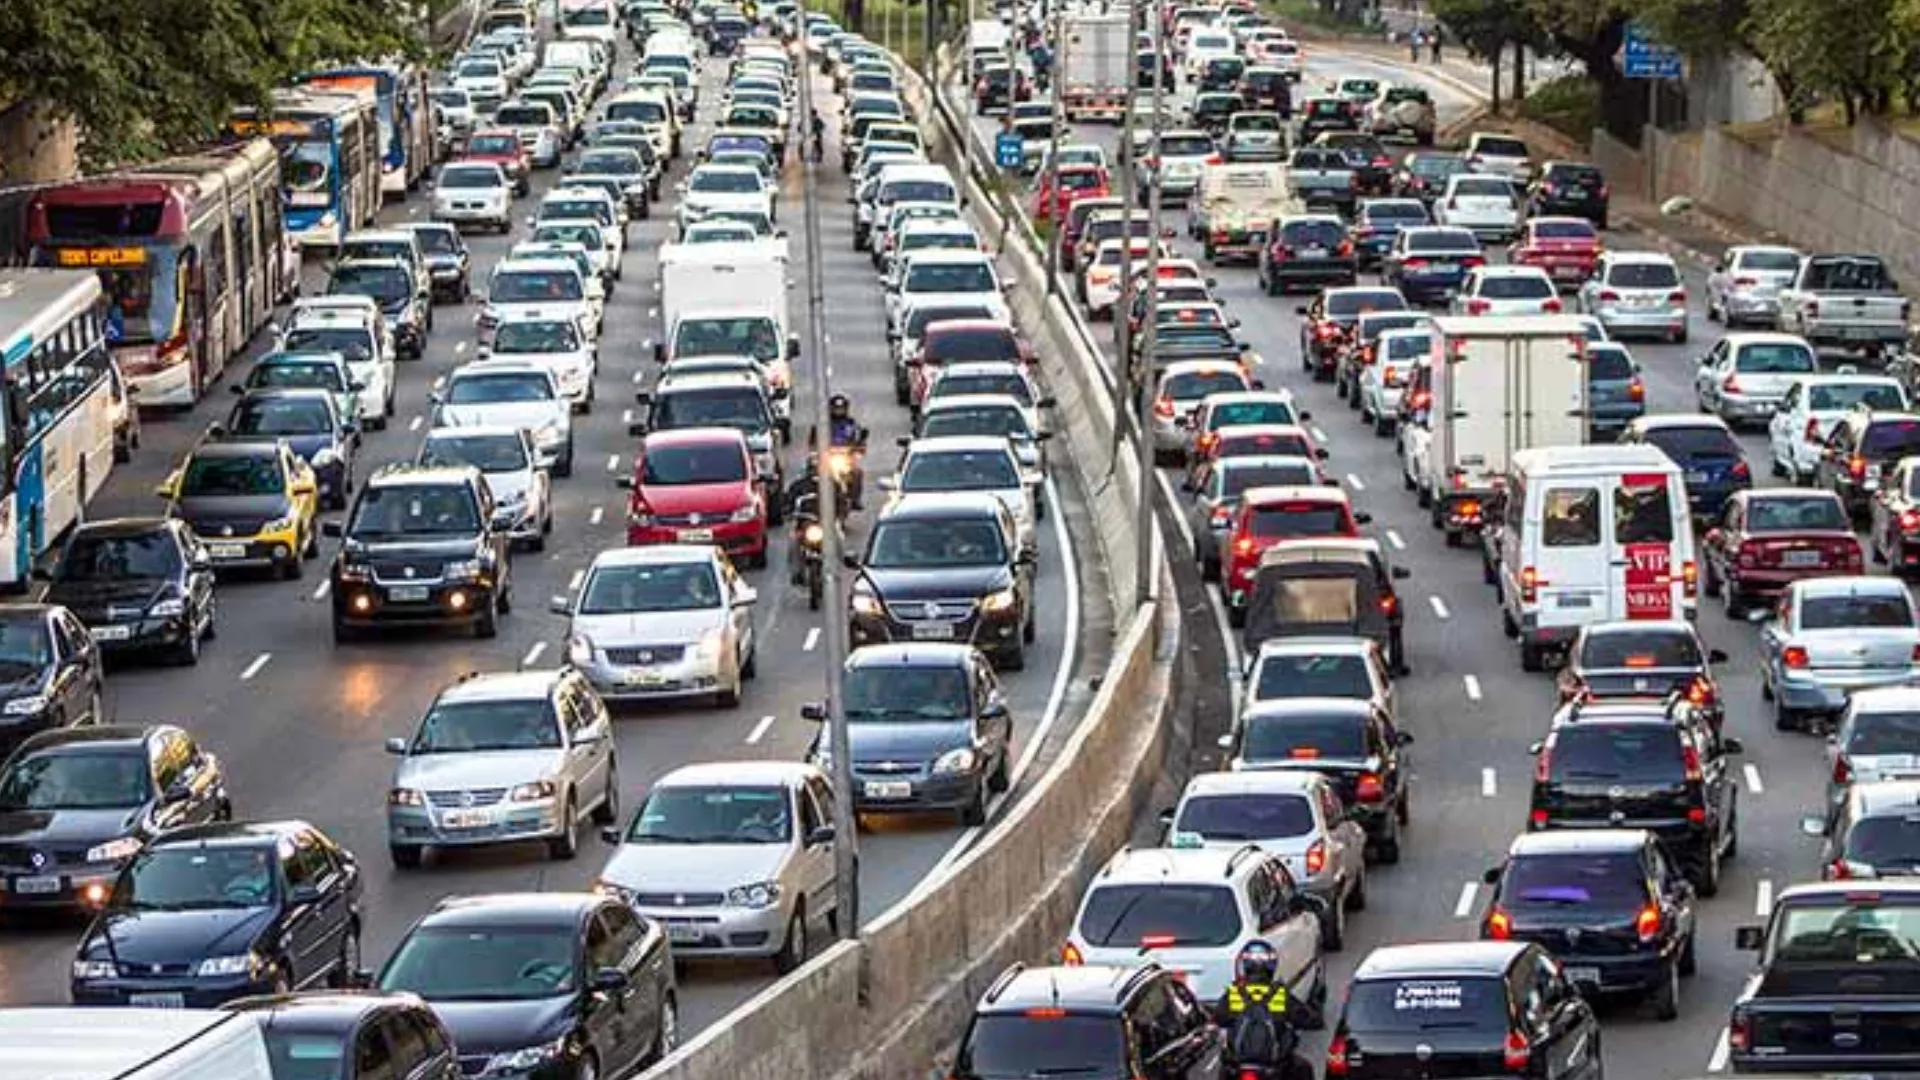
Daniela Zimmer tem na garagem um carro 2017 que vale cerca de R$40 mil na tabela Fipe. Pensou em trocá-lo, viu que o mesmo modelo zero-quilômetro passa de R$100 mil e desistiu. A conta da head comercial de Seguros da Usebens é, segundo ela, a de boa parte dos brasileiros, e ajuda a explicar por que a idade média da frota chegou a 11 anos e um mês, dado que apresentou nesta quinta-feira (8) no INSUMMIT 26, evento do qual a seguradora é patrocinadora anfitriã. No mesmo dia, o CEO da Loovi, Quézide Cunha, a diretora comercial, Carol Mattos, e o diretor de operações, Eudes Meira, mostraram onde a inteligência artificial entra no atendimento ao segurado, e Guilhermino Afonso, CEO da Wellbe, tratou dos dados que mantêm clientes de planos de saúde na carteira das corretoras.
A frota que o brasileiro tem hoje
A palestra de Zimmer partiu de um contraste: o futuro do automóvel é elétrico, e o presente do país é o carro usado. Dos cerca de 46 milhões de automóveis e comerciais leves em circulação, 950 mil são eletrificados, o equivalente a 2%, mesmo com o aumento de 30% nas vendas entre 2024 e 2025. A idade média da frota, que era de nove anos em 2016, subiu três meses só no último ano fechado, e 51% dos veículos têm entre seis e 15 anos. A executiva atribuiu o envelhecimento ao custo do carro novo, com juros médios de financiamento de 27,7% ao ano e carga tributária de 37% a 48% na nota fiscal.
Para o seguro, o dado central da apresentação é a parcela da frota fora do mercado: 71%, na conta da head comercial. Nesse total estão os 60% de veículos sem nenhuma cobertura, público que ela considera difícil de alcançar, e os 11% que contrataram proteção veicular. É nesse segundo grupo que Zimmer vê a oportunidade imediata, por se tratar de um cliente que reconhece a importância da proteção e tem condição de pagar por ela.
"A inovação é criar soluções para o carro que o brasileiro tem", afirmou. A resposta da Usebens é o Auto Pop, seguro compreensivo com cobertura limitada a 60% e preço menor, que também aceita motoristas de aplicativo. Aos corretores, ela deixou três provocações: conferir a idade média dos veículos da própria carteira e perguntar pelo segundo carro da casa, explicar ao cliente a diferença entre seguro e proteção veicular e cobrar das seguradoras produtos adequados à frota mais antiga. A companhia mantém treinamentos online sobre os produtos de automóvel às sextas-feiras, às 10h.
IA medida por risco e emoção
O painel da Loovi começou com uma cena proposta pela diretora comercial, Carol Mattos, que conduziu a conversa: o motorista acaba de bater o carro, tem um compromisso em seguida, liga para o seguro e cai na espera com musiquinha. O CEO, Quézide Cunha, respondeu que a IA é um diferencial competitivo no seguro desde que a empresa domine o que está fazendo. Na Loovi, disse, a regra antes de cada implantação é "dar dois passos para trás", entender a operação e fortalecer a tecnologia própria, para a IA não virar "modinha".
O diretor de operações, Eudes Meira, apresentou o critério que usa para decidir onde a máquina atende e onde entra uma pessoa: uma matriz que cruza risco e emoção. Situações de baixo risco e baixa emoção ficam com a IA e a automação. Quando um dos dois eixos sobe, o atendimento pode começar no canal automático e seguir com um humano, conforme a análise do estado emocional do cliente. O onboarding, logo após a venda, é o momento que ele considera mais adequado para a tecnologia, por combinar emoção positiva e pouco risco. Meira lembrou que a IA nem sempre sai mais barata e associou esse desenho à proposta da empresa. "Ser simples é muito complexo internamente", disse.
No sinistro e na assistência 24 horas, a empresa combina os dois recursos. Segundo Cunha, um modelo de IA estima quais peças foram danificadas em uma colisão assim que o caso é aprovado, o que economiza de dois a três dias. Meira informou que mais de 70% dos acionamentos de assistência são feitos pelo aplicativo, com acompanhamento do deslocamento do guincho, e que 88% dos atendimentos no país ocorrem em menos de 50 minutos. A satisfação medida nos fluxos de sinistro e assistência está em 8,2, numa escala de zero a dez.
Os dois executivos defenderam que a seguradora assuma tarefas administrativas hoje transferidas ao corretor. Meira, que trabalhou em corretoras, contou ter visto equipes com até 90% das pessoas dedicadas a sinistros e endossos. Para Cunha, cada demanda que o cliente resolve no aplicativo é o tempo que o corretor ganha para vender. Ele anunciou a isenção do custo da licença de venda dos produtos da Loovi para os corretores participantes do evento.
Depois da cotação, os dados
Entrevistado pela jornalista Thaís Ruco, da Insurtalks, Guilhermino Afonso apresentou duas razões para a corretora de saúde dar à retenção o mesmo peso da venda. A primeira é custo: cada real investido em manter um cliente equivale, segundo ele, a R$3 ou R$4 gastos em aquisição. A segunda é a rotatividade do setor, perto de 30% ao ano entre as operadoras, em um mercado estável há uma década na faixa de 50 milhões a 52 milhões de beneficiários. O RH que contrata o plano, afirmou, já pergunta pelo pós-venda durante a cotação.
O CEO da Wellbe recomendou acompanhar a sinistralidade mês a mês e investigar a causa de cada alta, porque no reajuste anual o custo já está comprometido. Citou o caso de uma apólice de 8.798 vidas em que auditoria de custos, acompanhamento de internações longas e programa para pacientes crônicos levaram a um reajuste quase 50% menor que o projetado sem intervenção.
A experiência do beneficiário é o outro lado da permanência. Afonso descreveu serviços de concierge, que ajudam o usuário a marcar consultas e tirar dúvidas, e a automação da movimentação cadastral, que alivia o RH. Em uma corretora com 80 apólices, a integração dessas soluções cortou 72% do trabalho manual. A empresa atende mais de 500 corretoras e tem dados de mais de 10 milhões de CPFs, base que permite comparar uma apólice com outras da mesma operadora e do mesmo porte.
Sobre inteligência artificial, que a Wellbe usa há cerca de cinco anos, o executivo disse que ela acelera análises e que a decisão final sobre diagnóstico e ação continua com um profissional qualificado, com os dados de saúde anonimizados para quem não é da área. Às corretoras pequenas e médias, sugeriu contar com parceiros de tecnologia para a parte operacional e concentrar a equipe em vender e se relacionar. "A barra dos nossos clientes está aumentando", afirmou.
Vale assistir às três apresentações por inteiro: elas estão disponíveis em https://insummit.online/





Mais conteúdos
Mercado de seguros ganha sua primeira plataforma de reputação

Carro com 11 anos de idade média abre espaço para o seguro
Os “furinhos na mangueira” que fazem a corretora perder clientes
Mais sobre a categoria
Mercado


Carro com 11 anos de idade média abre espaço para o seguro
Os “furinhos na mangueira” que fazem a corretora perder clientes
Seguradoras lideram ROE em 2025: menos volume, mais margem
Sancionada Lei que aperfeiçoa marco legal do seguro rural