



Crimes digitais e uso do PIX em conteúdos ilegais evidenciam novos desafios para a inovação no setor de seguros


Tecnologia financeira também pode facilitar o crime
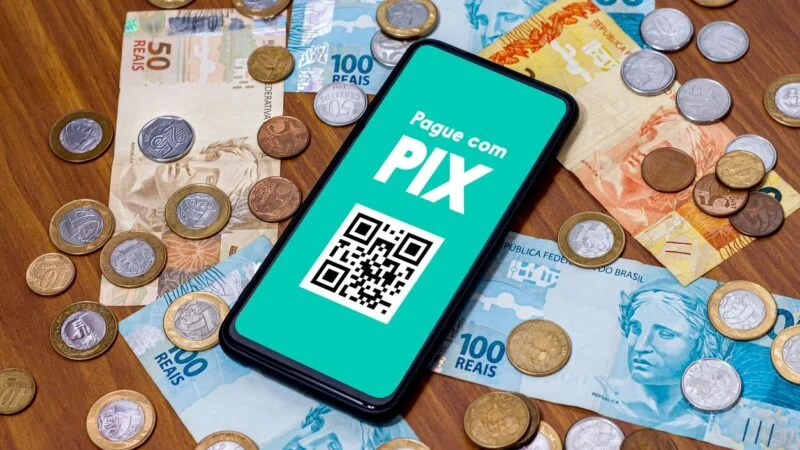
A digitalização dos pagamentos mudou a forma como pessoas e empresas movimentam dinheiro no Brasil. O PIX tornou as transações mais rápidas e acessíveis, mas a mesma infraestrutura também pode ser explorada por criminosos em operações ilícitas. Uma investigação publicada pelo g1 mostrou como grupos envolvidos na comercialização de material de abuso sexual infantil utilizam redes sociais para atrair interessados, direcionam as negociações para o Telegram e recorrem a contas bancárias de terceiros para receber pagamentos. A apuração também identificou o uso de PIX e criptomoedas nessas operações. O caso chama atenção para uma questão que ultrapassa o combate policial ao crime, pois à medida que práticas criminosas incorporam novas tecnologias, também mudam os riscos que empresas digitais e instituições financeiras precisam administrar. No mercado de seguros, isso coloca em evidência desafios relacionados à fraude, proteção de dados, responsabilidade digital e avaliação de riscos cibernéticos.
PIX deixa rastros e como instituições podem agir no combate aos golpes
Segundo a reportagem, criminosos usam o TikTok para divulgar o conteúdo ilegal e levam as negociações para o Telegram. A Polícia Federal identificou ainda o uso de contas bancárias de terceiros, inclusive de pessoas próximas ou das próprias vítimas, numa tentativa de dificultar a ligação entre os autores e as transações. Mesmo com essas estratégias, pagamentos via PIX deixam registros que podem auxiliar investigações da Polícia Federal e de outros órgãos de controle. O Banco Central estabelece mecanismos de monitoramento e prevenção a fraudes, enquanto o Coaf atua na identificação e análise de movimentações financeiras suspeitas. Instituições financeiras também podem detectar operações incompatíveis com o perfil do cliente e adotar medidas de bloqueio ou análise. O risco digital vai além de invasões, vazamentos de dados e ransomware. Transações suspeitas, uso indevido de contas e mudanças no comportamento financeiro também integram o cenário que as seguradoras precisam considerar na prevenção e na análise de riscos.
Risco digital e financeiro se misturam
Os crimes digitais podem atravessar diferentes etapas da operação, mas é no campo financeiro que a maior parte dessas fraudes se materializa. Redes sociais e aplicativos de mensagens podem servir como porta de entrada, enquanto dados roubados, cartões, contas bancárias e meios de pagamento são utilizados para transformar a fraude em prejuízo financeiro. A dimensão desse problema aparece nos dados do 20º Anuário Brasileiro de Segurança Pública. Em 2025, o Brasil registrou mais de 2 milhões de ocorrências de estelionato, uma média de quatro golpes por minuto. Entre os casos mais comuns está a clonagem ou troca de cartões, em que criminosos obtêm dados por meio de páginas falsas, vazamentos, maquininhas adulteradas ou contatos fraudulentos. Para as seguradoras, além de proteger sistemas e informações, a análise precisa considerar como vulnerabilidades tecnológicas podem ser convertidas em perdas econômicas. Canais de pagamento, movimentações atípicas, fornecedores, processos internos e proteção de dados passam, assim, a fazer parte de uma mesma cadeia de risco. Isso reforça a necessidade de observar o risco digital de forma integrada, considerando não somente a tecnologia utilizada pelo cliente, mas também seus processos, fornecedores, canais de pagamento e tratamento de informações.
Seguros cibernéticos acompanham a frequência dos crimes digitais
A diversificação dos crimes e das fraudes no ambiente digital também amplia o espaço para os seguros cibernéticos. Os riscos já não estão restritos a grandes ataques contra sistemas: podem envolver vazamento de dados, interrupção de operações, investigações, fraudes, danos à reputação e outras consequências de um incidente digital. As coberturas variam conforme a apólice, as exclusões e o perfil de cada empresa, podendo contemplar despesas com resposta a incidentes, investigação forense, recuperação de sistemas, gerenciamento de crises, responsabilidade civil e interrupção de negócios. O movimento também aparece nas projeções para o segmento. Com base no Allied Market Research, o mercado global de seguros cibernéticos movimentou US$ 12,5 bilhões em 2022 e pode chegar a US$ 116,7 bilhões até 2032, com crescimento anual composto de 25,3% entre 2023 e 2032. A expansão está ligada justamente à necessidade de proteção diante de um ambiente digital em que os prejuízos podem ultrapassar a esfera tecnológica e atingir diretamente as finanças e a continuidade das empresas.
Inteligência artificial pode ajudar na detecção de padrões
É nesse ponto que tecnologias de análise de dados e inteligência artificial ganham espaço. Sistemas automatizados podem auxiliar instituições na identificação de transações incompatíveis com o comportamento habitual de determinado usuário, mudanças bruscas de padrão, movimentações suspeitas e outros sinais que mereçam investigação. O próprio Banco Central estabelece que participantes do PIX utilizem soluções de gerenciamento de risco capazes de identificar transações atípicas ou incompatíveis com o perfil do cliente. No setor de seguros, ferramentas semelhantes podem apoiar processos de subscrição, prevenção de fraudes e acompanhamento de riscos. O objetivo não é substituir a análise humana, mas oferecer mais informações para que seguradoras e corretores consigam identificar exposições antes que elas resultem em perdas.
O risco muda de forma e o seguro precisa acompanhar
A mesma tecnologia que simplifica pagamentos, conecta pessoas e acelera negócios também pode ser incorporada a novas formas de fraude e crime. O caso envolvendo o uso do PIX mostra que o risco digital não está isolado nos sistemas: ele pode atravessar dados, plataformas, contas bancárias e chegar diretamente ao campo financeiro. Isso requer das seguradoras uma leitura mais abrangente das exposições. Inteligência artificial, análise de comportamento e monitoramento de transações podem ajudar a identificar sinais de risco, mas precisam estar associados a processos de governança, prevenção e resposta a incidentes. O crime revelado no g1 mostra que a tecnologia utilizada de forma legítima pode ser incorporada a práticas criminosas em diferentes pontos da cadeia digital. Isso não significa que o PIX ou outras ferramentas financeiras sejam, por si só, vulneráveis ou inadequadas. Mas é importante que instituições federais e companhias privadas considerem o desenvolvimento de processos e estruturas de segurança com rastreabilidade, autenticação, compartilhamento de informações e mecanismos de bloqueio e devolução. O desafio é acompanhar a velocidade com que os métodos de fraude e os crimes digitais se adaptam. Quanto mais operações migram para o ambiente digital, maior tende a ser a necessidade de compreender não só como uma tecnologia funciona, mas também de que maneira ela pode ser explorada, quais sinais deixam pelo caminho e onde estão as responsabilidades do seguros nesse panorama.





Mais conteúdos
Seguradoras lideram ROE em 2025: menos volume, mais margem

Mais sobre a categoria
Inovação