




Mudanças nas regras da CNH impulsionam crescimento de 216% nos pedidos de primeira habilitação em 2026: oportunidades e desafios para o mercado de seguros


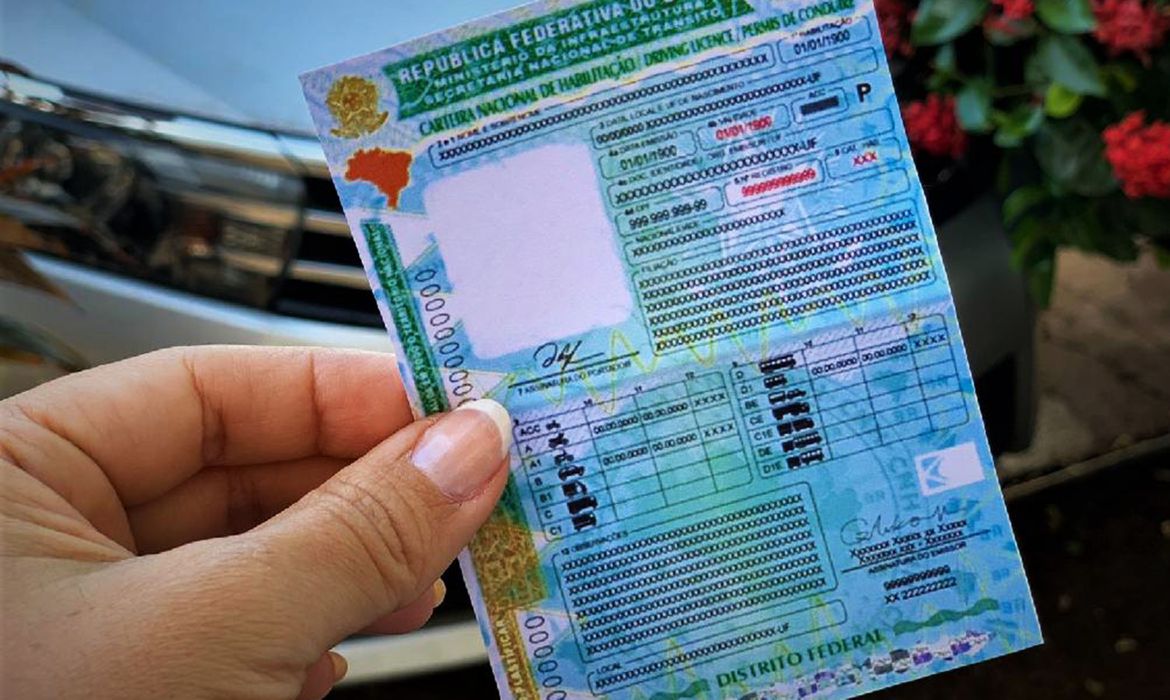
Uma nova leva de motoristas chega às ruas
A entrada de novos motoristas no trânsito brasileiro ganhou velocidade em 2026. Até agosto, o programa CNH do Brasil registrou 7,3 milhões de pedidos de primeira habilitação, alta de 216% em relação ao mesmo período de 2025, conforme uma publicação do G1. No mesmo intervalo, mais de 2,2 milhões de pessoas foram habilitadas, segundo dados do Ministério dos Transportes. O salto está relacionado às mudanças implementadas para simplificar e reduzir o custo do processo de obtenção da carteira. Entre as medidas estão a oferta gratuita do conteúdo teórico pela internet, a redução da carga mínima de aulas práticas de 20 para duas horas e a possibilidade de contratação de instrutores autorizados pelos Detrans, sem a obrigatoriedade de vínculo com uma autoescola. Com a entrada de um número maior de condutores sem histórico de direção, o mercado de seguros também precisa recalibrar sua forma de avaliar, precificar e acompanhar esse risco.
Novos motoristas e a importância de monitorar o risco
A experiência acumulada pelo condutor é um dos elementos considerados na avaliação do risco de um seguro auto, abarcando fatores utilizados pelas seguradoras, o tempo de habilitação, a idade do principal condutor, a região de circulação, a utilização do veículo e a existência de dispositivos de segurança. Com a chegada de milhões de novos habilitados, porém, aumenta também a quantidade de motoristas com pouco ou nenhum histórico de condução. Esse cenário exige atenção à subscrição e à formação de preços, especialmente porque a ausência de histórico pode dificultar a diferenciação entre perfis de risco. É aí que entram dados, tecnologia e novos modelos de seguro. Em vez de depender exclusivamente de características estatísticas, as seguradoras podem combinar informações tradicionais com dados de comportamento. Velocidade, aceleração, frenagens, curvas, horários e frequência de utilização do veículo já fazem parte de soluções de telemetria utilizadas para complementar a avaliação do risco.
Mais dados, decisões mais precisas
“O crescimento dos mercados exige capacidade analítica cada vez maior. A inteligência artificial não substitui o julgamento técnico humano de nossos especialistas, mas amplia significativamente nossa capacidade de processar informações, identificar padrões e direcionar análises”, pontua André Demarco, diretor de Autorregulação da BSM. O crescimento dos mercados tem elevado a demanda por capacidade analítica. Na principal base de ofertas do mercado listado, o volume de dados processados pela BSM cresceu 36% nos últimos dois anos. Já o MC²D (Monitoramento Conjunto Contínuo de Dados) reúne 851 campos em 93 layouts, com aumento de mais de 370% no volume recebido, que já soma cerca de 15 mil arquivos processados. No mercado segurador, esse avanço reforça o uso de dados, inteligência artificial e analytics na avaliação de riscos, precificação, prevenção de fraudes e personalização de produtos. Para novos condutores, essas ferramentas podem permitir análises mais dinâmicas, acompanhando o comportamento ao volante e a evolução do perfil de risco ao longo do tempo. Para as seguradoras, isso abre espaço para produtos pensados especificamente para quem acabou de tirar a carteira, com modelos de contratação mais flexíveis, benefícios associados à condução segura e mecanismos que permitam revisar a avaliação de risco conforme o cliente acumula experiência.
Seguro auto pode investir em programas de prevenção
A telemetria e a inteligência artificial podem aproximar o seguro auto da prevenção. Ao considerar dados de comportamento, como velocidade, frenagens, curvas e uso do celular, as seguradoras conseguem complementar a avaliação tradicional de risco e acompanhar a evolução do condutor. A experiência da Justos ilustra esse movimento, com dados divulgados pela empresa, que apontaram redução da velocidade média, menor uso do celular ao volante e melhorias em frenagens e curvas entre usuários monitorados. Para os novos habilitados, esse modelo pode ir além da precificação. Alertas, programas de recompensa e orientações de direção defensiva ajudam a estimular hábitos mais seguros, enquanto permitem às seguradoras acompanhar o risco de forma contínua.
Tecnologia exige cuidado com os dados
A utilização de dados comportamentais, por outro lado, traz uma discussão que não pode ficar em segundo plano: privacidade. Aplicativos e dispositivos de telemetria podem coletar informações sobre velocidade, deslocamentos, horários e padrões de condução. Por isso, a expansão desses modelos precisa caminhar junto com transparência sobre quais dados são coletados, para qual finalidade e como serão utilizados. A discussão sobre a personalização do seguro não pode se resumir à capacidade tecnológica de coletar mais informações. É preciso também garantir que o consumidor compreenda o que está compartilhando e como esses dados interferem na sua relação com a seguradora.
Uma carteira maior não significa o mesmo risco
Outro dado do programa CNH do Brasil ajuda a afastar uma visão simplista sobre quem está chegando ao trânsito. O crescimento das habilitações ocorreu em diversas faixas etárias. Até agosto, pessoas com 55 anos ou mais registraram alta de 53,4% na entrada no processo, enquanto o crescimento foi de 37,4% entre 45 e 54 anos, 29,7% entre 35 e 44 anos e 21,3% entre 25 e 34 anos. Entre 18 e 20 anos, a alta foi de 11,9%. Ou seja, falar em “novo motorista” não significa necessariamente falar em jovem. Essa diversidade reforça a necessidade de modelos de subscrição capazes de combinar diferentes variáveis. Idade, tempo de habilitação, uso do veículo, região, histórico e comportamento podem formar uma fotografia muito mais precisa do risco do que qualquer característica isolada.
Uma nova geração de motoristas desafia o seguro auto
A simplificação do acesso à habilitação está mudando o perfil de quem chega ao trânsito brasileiro. E o mercado de seguros terá de acompanhar essa transformação, entendendo quem são esses motoristas, como dirigem, quais são suas necessidades e de que maneira a tecnologia pode ajudar a construir uma relação mais equilibrada entre preço, proteção e risco. Isso significa aperfeiçoar modelos de subscrição e investir em prevenção. Com perfis, experiências e necessidades diferentes, essa nova base pode fomentar modelos de subscrição mais precisos, produtos flexíveis e uma atuação cada vez mais voltada à prevenção. Telemetria, inteligência artificial e análise de dados ajudam a transformar o comportamento ao volante em informação útil, permitindo acompanhar a evolução do condutor e ajustar a proteção ao longo do tempo. O seguro deixa, assim, de olhar apenas para o histórico passado e passa a considerar também como o motorista dirige no presente. Esse movimento abre espaço para uma relação mais próxima entre seguradoras, corretores e clientes. A expansão da habilitação pode, portanto, além de aumentar veículos e motoristas nas ruas, favorecer a construção de um seguro auto mais conectado ao comportamento, à prevenção e às diferentes realidades de quem está começando a dirigir.







Mais conteúdos

Mais sobre a categoria
Inovação