



Jovem de 23 anos cria assistente de IA bilionária: como o mercado de seguros é afetado frente a uma nova geração de recursos?


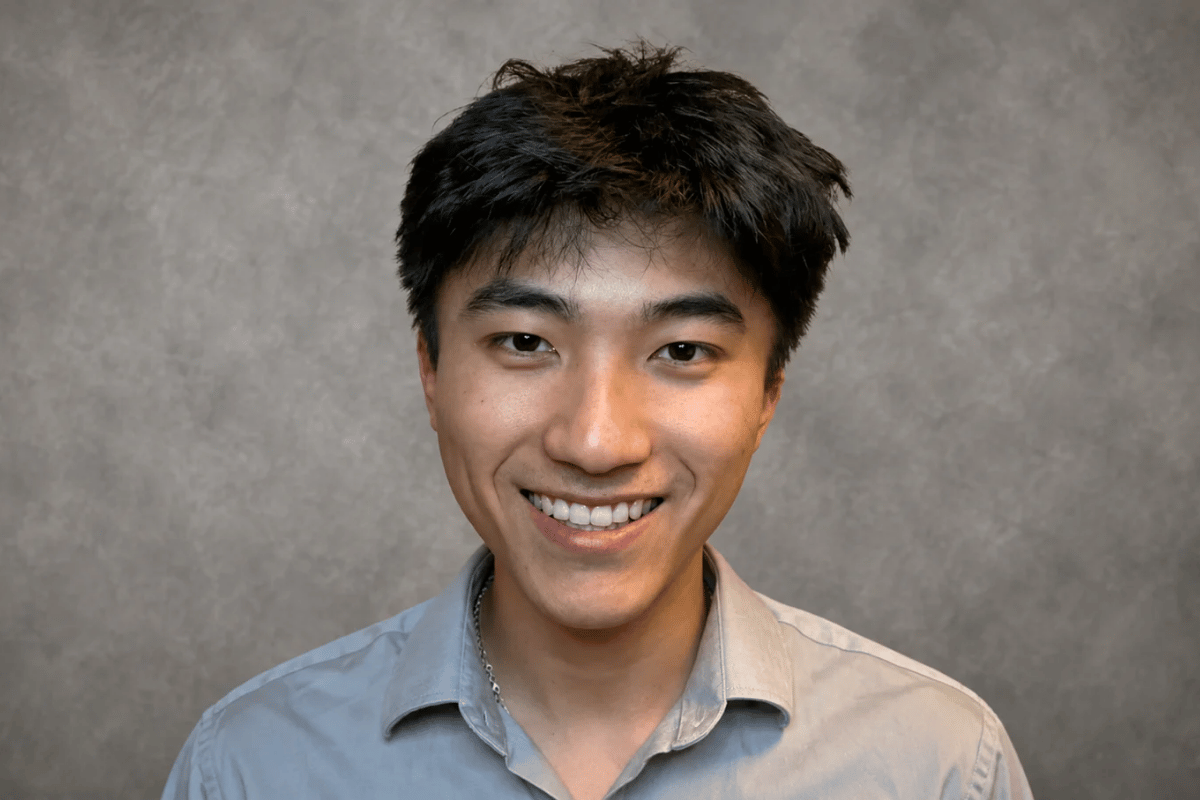
Aos 23 anos, jovem cria agente de IA que já vale bilhões
O empreendedor norte-americano Steven Hao colocou seu nome entre os jovens que estão movimentando o mercado de inteligência artificial no Vale do Silício. Com apenas 23 anos e criador do Instinct, um agente de IA que ainda funciona por convite, Hao chamou a atenção de investidores e viu a startup alcançar uma avaliação na casa dos bilhões de dólares. O diferencial do Instinct é a proposta de ir além das respostas geradas por chatbots convencionais. O agente funciona como um assistente pessoal que executa tarefas em nome do usuário, a partir de comandos enviados por canais que já fazem parte da rotina digital, como iMessage, WhatsApp e SMS. A ferramenta pode lidar com tarefas do cotidiano e acessar diferentes informações e serviços, o que explica parte do entusiasmo em torno da startup e também levanta discussões sobre privacidade, permissões e o nível de autonomia concedido à tecnologia. No ramo segurados, sistemas com esse nível de autonomia podem encontrar aplicações em atividades como análise de informações, atendimento, subscrição, acompanhamento de processos e gestão de riscos. Por isso é relevante observar como novos programas e recursos tecnológicos podem impactar a jornada dentro dos seguros.
Altos investimentos e proposta integrada do recurso
Ainda em acesso privado, o agente ganhou rapidamente espaço entre profissionais de tecnologia e investidores. Conforme divulgado no portal UOL Tilt, a repercussão também se refletiu nas cifras atribuídas à startup, que teria levantado US$ 250 milhões em uma rodada que avaliou o negócio em US$ 2,5 bilhões. Outras negociações apontaram uma captação de US$ 1 bilhão, com uma avaliação de até US$ 10 bilhões. Os valores mostram a dimensão da aposta dos investidores em uma nova geração de sistemas de inteligência artificial. A capacidade de reunir informações de diferentes ambientes e encadear tarefas ajuda a explicar o interesse em torno dos agentes de IA. Em vez de depender de uma sequência de comandos isolados, o sistema pode interpretar uma solicitação, consultar diferentes fontes e executar etapas necessárias até chegar ao resultado. No mercado de seguros, esse modelo pode encontrar aplicações em processos que dependem justamente do cruzamento de grandes volumes de informação. Documentos, históricos de sinistros, dados financeiros, características dos riscos e informações cadastrais estão distribuídos em diferentes sistemas e formatos. Na subscrição, um agente poderia reunir esses dados, identificar inconsistências, destacar pontos de atenção e organizar as informações antes da análise do profissional. A tecnologia também poderia acompanhar etapas de um processo, gerar alertas e recuperar informações que hoje exigem buscas manuais.
Produtividade coloca agentes de IA no radar das seguradoras
Como abordado acima, no mercado de seguros, os agentes de IA entram em jogo como uma possível ferramenta de ganho de produtividade. Sistemas capazes de processar grandes volumes de dados e executar tarefas em sequência podem reduzir o tempo gasto pelas equipes em atividades operacionais, como coleta, organização e cruzamento de informações. A tecnologia, portanto, pode atuar sobre um dos gargalos de produtividade do setor: o tempo necessário para transformar grandes volumes de informação em insumos úteis à decisão. O ganho não depende necessariamente de fazer a mesma tarefa mais rapidamente, mas de permitir que profissionais dediquem uma parcela maior da jornada a atividades de análise, relacionamento e decisão, enquanto o agente assume etapas repetitivas do processo.
Fraudes entram no radar da inteligência artificial
A mesma lógica pode ser aplicada à regulação e à prevenção de fraudes. Sinistros envolvem grandes quantidades de informações e, em determinados casos, padrões suspeitos só aparecem quando diferentes registros são analisados em conjunto.
Sistemas de IA podem comparar históricos, identificar comportamentos fora do padrão e sinalizar combinações de informações que merecem investigação. Mas, é importante frisar que alertas produzidos pela IA precisam ser interpretados dentro do contexto do segurado e das circunstâncias do sinistro, evitando que modelos estatísticos transformem exceções legítimas em suspeitas automáticas.
Corretor também pode ganhar um novo tipo de assistente
A transformação não se restringe às seguradoras. Corretores podem utilizar agentes de IA na organização da carteira, preparação de propostas, comparação de coberturas e identificação de oportunidades de contato com clientes. Um sistema capaz de compreender o histórico de uma carteira poderia, por exemplo, apontar mudanças no perfil de determinado cliente, contratos próximos da renovação ou situações em que uma cobertura deixou de acompanhar a exposição atual. A relação comercial, contudo, continua dependendo da atuação humana. Seguros envolvem interpretação de necessidades, negociação, explicação de coberturas e decisões que nem sempre podem ser reduzidas a padrões de dados.
O desafio dos dados e da governança
Empresas que incorporam sistemas autônomos passam a lidar com novas exposições relacionadas a dados, decisões automatizadas, falhas de sistemas e responsabilidade sobre resultados produzidos por ferramentas de inteligência artificial. Isso pode repercutir tanto na gestão interna das seguradoras quanto no desenvolvimento de produtos. Riscos cibernéticos, responsabilidade civil, interrupção de negócios e proteção de dados podem ganhar novas combinações à medida que a IA passa a ocupar posições mais relevantes dentro das empresas. As empresas precisam saber quais dados alimentam os modelos, como as decisões são produzidas, quem pode acessar as informações e de que maneira os resultados serão revisados. No Brasil, esse debate envolve diretamente a Lei Geral de Proteção de Dados (LGPD). Dados pessoais utilizados em processos de subscrição, prevenção a fraudes, atendimento ou gestão de sinistros exigem controles compatíveis com as regras de proteção e tratamento de informações. Quanto maior a autonomia concedida ao sistema, maior precisa ser a clareza sobre os limites de sua atuação. Por este motivo, o mercado terá de equilibrar a capacidade de coletar e interpretar mais dados com a necessidade de manter critérios transparentes e tecnicamente justificáveis.
O seguro na era dos agentes
A chegada de agentes de IA como o Instinct coloca o mercado de seguros diante de uma mudança que vai além da automação de tarefas. A tecnologia começa a ocupar espaços que envolvem interpretação de dados, acompanhamento de processos e execução de ações, criando uma camada de inteligência capaz de atravessar diferentes etapas da operação. Esse movimento pode alterar a rotina de seguradoras e corretores. Atividades que hoje consomem horas na busca, organização e conferência de informações podem ser realizadas por agentes, enquanto os profissionais assumem um papel ainda mais concentrado em análise, relacionamento e decisão. Na outra ponta, a mesma tecnologia cria novas responsabilidades sobre privacidade, governança, segurança e critérios utilizados pelos sistemas. O caso do Instinct também mostra a velocidade com que essa transformação está acontecendo fora do setor. A indústria de seguros precisa, então, além de acompanhar o surgimento de novas ferramentas, avaliar como incorporá-las sem perder de vista os limites de uma decisão automatizada. A partir daí, saber quando delegar, supervisionar e intervir é tão importante quanto a utilização da própria tecnologia.



Mais conteúdos
FF Seguros é a seguradora oficial do São Paulo Boat Show 2026

Mais sobre a categoria
Tecnologia