


















André Cordeiro conta como a IA torna a subscrição mais rápida sem abrir mão da qualidade


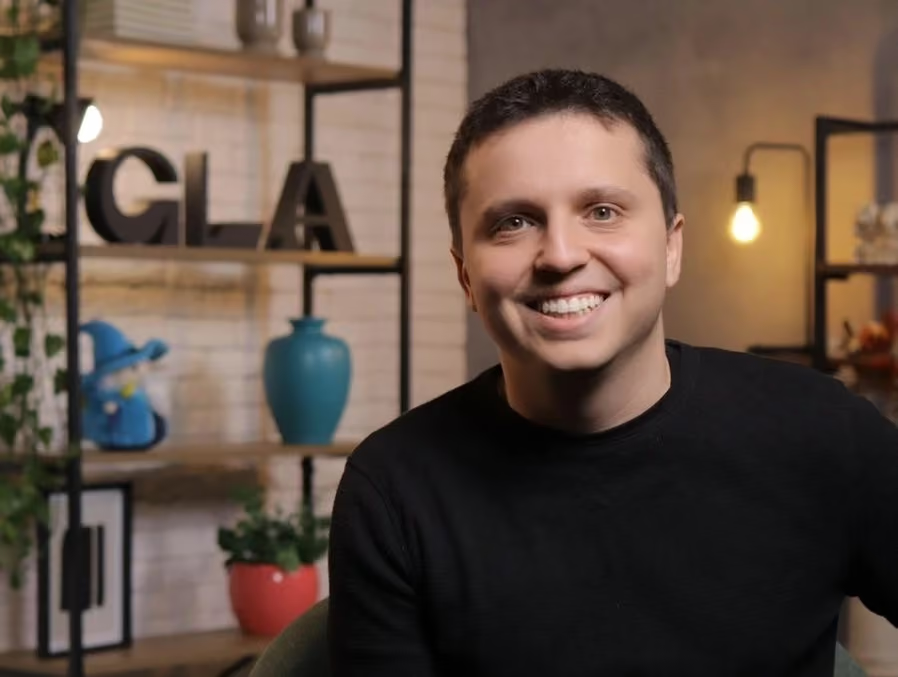
“A IA veio para somar, ela veio para participar do dia a dia do subscritor e resolver o que é simples, o que era operacional e moroso”. Com essa definição, André Cordeiro, gerente de projetos transformacionais da AKAD Seguros, descreveu, em conversa com Thaís Ruco no 61º episódio do Insurtalks Cast, o papel que a inteligência artificial assumiu na subscrição da companhia, onde a tecnologia agiliza a triagem de documentos e a resposta às cotações enquanto os subscritores concentram o tempo nas exceções, nos riscos complexos e na construção dos algoritmos. O executivo explicou também como complexidade, exposição e confiança orientam a decisão de automatizar cada etapa, tratou da qualidade dos dados, da governança e da supervisão contínua dos modelos, e relatou os ganhos que a automação trouxe para a rotina da equipe e para a relação da seguradora com os corretores.
Da triagem de documentos à tomada de decisão
Para André, a IA generativa, modalidade hoje mais difundida, já permite que a seguradora interprete com facilidade a documentação que chega para análise, inclusive a mais complexa. “Você consegue hoje, com muita facilidade, interpretar entradas de documentos complexos, enriquecer dados e fazer grandes ajustes na triagem do que chega para dentro de uma seguradora analisar”, afirmou, ao apontar esse como o principal ganho disponível para o mercado de seguros neste momento. A automação, segundo ele, começa pelas tarefas, como identificar qual documento ler e verificar se ele contém as informações necessárias, e ocupa espaços de decisão à medida que a seguradora ganha confiança em partes do processo, quando começa a soltar algumas coisas para a ponta e a monitorar o que está acontecendo.
Essa transição altera a forma como a responsabilidade se distribui dentro da companhia. “Quando a gente tem uma pessoa por trás da tomada de decisão do risco, a gente sabe onde está a responsabilidade, está naquele time, nas políticas que a gente tem. Quando a gente começa a ter um sistema fazendo isso, a responsabilidade transita da mão da pessoa para o algoritmo, para a política que a gente criou para aquele momento”, explicou. Ele deixa claro que esse é o ponto que exige mais atenção e cuidado das seguradoras que estão automatizando a subscrição.
Complexidade, exposição e o tamanho do erro
Para definir quais riscos podem passar por uma subscrição altamente automatizada, a AKAD observa a complexidade em conjunto com a exposição que cada decisão traz para a seguradora. “Quando você tem uma complexidade pequena, você já consegue ser mais ousado na automação. Mas isso também tem que falar diretamente com exposição, o quanto isso expõe também a seguradora a um risco”, disse. A esses dois fatores somam-se o volume de demanda e o ticket, já que um produto de ticket baixo precisa de um custo menor de análise, enquanto um ticket mais alto justifica empregar mais recursos para compreender melhor o risco.
O peso de cada critério varia conforme a linha e o estágio da companhia. Segundo André, uma seguradora que está começando um ramo novo terá um entendimento ainda embrionário sobre onde automatizar, enquanto outra com muitos anos de mercado acumula experiência suficiente para saber em que ponto do processo empregar a tecnologia. A definição do apetite (quais linhas a seguradora quer operar e quais riscos quer embarcar na carteira) continua a cargo de pessoas, e os casos de exceção e o trabalho de melhoria contínua mantêm o humano no processo mesmo onde a IA já toma parte das decisões.
O limite entre decisão automatizada e decisão humana depende do erro que a companhia aceita assumir e da confiança já construída em cada etapa. “Acho que aqui, principalmente, é qual o tamanho do erro que a gente está disposto a cometer na exposição que a gente tem, liberando mais ou menos o processo”, observou. Em decisões muito complexas e de grande exposição, a tendência é manter sempre um decisor humano, e, quando a confiança em determinada parte aumenta, a seguradora libera o agente de automação para decidir sozinho e acompanha as taxas. Há também um ponto em que automatizar mais deixa de compensar: nos casos de exceção, quando a confiabilidade cai, o custo de insistir na automação supera o de tratar o pedido com cuidado, linha a linha, como uma análise específica.
Dados, modelos e monitoramento contínuo
A seleção e a precificação do risco dependem diretamente da quantidade de dados disponíveis e da confiança que a seguradora tem neles, e André identifica dois fatores nessa equação: ter o dado necessário para a análise e ter segurança de que a automação está lendo esse dado corretamente. Trata-se de uma equação complexa, mas que admite método, e nela o humano é “peça fundamental para poder avaliar e a gente conseguir ir expandindo nossa confiança, nosso espectro de tomada de decisão”.
O risco de a IA apenas reproduzir padrões históricos, segundo o executivo, é tratado com acompanhamento permanente. Quando uma seguradora contrata um modelo de IA generativa de um parceiro, esse modelo pode mudar com o tempo e alterar as decisões que toma dentro da companhia. Por isso, nos processos em que já existe confiança, a AKAD mantém um monitoramento que registra o que está em uso, as taxas aplicadas e o share de saídas, enquanto nas decisões ainda sem esse grau de confiança um profissional verifica se as melhores políticas estão sendo aplicadas e se as principais métricas de negócio seguem bem representadas.
Explicabilidade como base de aprendizado
Explicabilidade e rastreabilidade, para André, são “completamente obrigatórios, tanto para a regulação quanto para a gente aprender com isso”. O executivo descreveu um registro em que o documento recebido se transforma, dentro da seguradora, em uma base estruturada campo a campo, com os pontos avaliados e os motivos de cada decisão, como uma cláusula contratual que impediu o atendimento de determinado pedido. Guardar essas informações, segundo ele, atende à exigência regulatória e sustenta o crescimento do negócio e a melhoria contínua.
A governança, na visão do executivo, envolve diferentes áreas. A subscrição delimita o apetite e verifica se as automações representam o que a seguradora pretende na seleção do risco e na comercialização, enquanto as áreas de pricing e atuarial cuidam da política de precificação e da salvaguarda técnica que garante que todo o processo esteja bem governado.
Indicadores como sinal de alerta
Depois que o modelo entra em operação, a supervisão se apoia nos indicadores. Como a seguradora já trabalhou um período com profissionais validando e ajustando o processo, ela conhece o comportamento habitual do seu pipeline de decisões e consegue perceber quando algo foge desse padrão após a entrada da automação, como um aumento de negativas ou de cotações de determinado tipo. “Eu vou liberar aqui a negativa desse ramo, estou muito tranquilo. Mas, se eu começo a aumentar a quantidade de negativas, será que alguma coisa começou a passar diferente aqui?”, exemplificou. Nesse caso, segundo André, a equipe volta para a prancheta, retira a automação do processo e devolve a análise ao humano.
Tempo do subscritor e velocidade para o corretor
Entre os ganhos de eficiência, André citou custo, capacidade, rapidez na entrega da cotação e dados estruturados dentro da companhia, mas destacou outro ponto: “O principal ponto que eu vejo é a empregabilidade do tempo do subscritor em algo que gera muito mais resultado no tempo”. As informações que antes exigiam categorização manual chegam prontas, o profissional valida a extração e dedica as horas liberadas à análise das exceções e à construção do algoritmo, para que cada nova rodada traga mais inteligência ao processo.
A rapidez chega também ao corretor. Na AKAD, as linhas mais simples já chegam completamente processadas para análise, e nas mais complexas, em que a seguradora não quer que a IA decida sozinha, a tecnologia reúne os documentos, faz um resumo, categoriza os pontos e indica de onde extraiu cada informação, dispensando o subscritor do trabalho inicial de triagem. Um risco fora do apetite é recusado com mais agilidade, e a ausência de dados necessários é identificada logo na entrada. “Cara, não tem essa informação, vamos voltar e pedir para o corretor”, resumiu o executivo sobre esse fluxo, que acelera a negociação e a cotação como um todo.
Para o corretor, André aponta ainda padronização e previsibilidade, com respostas rápidas e constantes. Ele relatou um caso em que a AKAD começou a aceitar uma atividade antes recusada e, a partir das cotações negadas automaticamente, identificou os corretores que enviavam aquele tipo de risco com frequência. “A gente começou, vi que você mandava bastante isso aqui para a gente, a gente não tinha aceitação, agora a gente tem. Vamos fazer junto e construir essa nossa parceria”, contou, ao descrever a abordagem feita aos parceiros.
Do operacional à estratégia
Com a tecnologia absorvendo as análises repetitivas, o subscritor dedica menos tempo à transformação de um documento complexo em cotação ou carta de negativa e mais tempo a entender como cada tipo de pedido se encaixa no algoritmo de triagem e de cotação e onde isso projeta a carteira que a seguradora quer ter em cada ramo. Segundo André, o papel ganha uma parcela marginal de tempo em operação e uma parcela grande em estratégia, voltada para melhorar o produto e entregar ganhos relevantes ao corretor. “Muda um pouco a atribuição, mas ainda o central é a mesma coisa, analisar riscos”, afirmou.
As competências seguem a mesma direção. “Não acho que mude o core. Eu acho que o core continua sendo entender riscos e entender como que a gente analisa a carteira, como que a gente analisa o mercado”, disse o executivo, que vê como novidade a capacidade de traduzir o conhecimento técnico para um agente, como uma regra de triagem negativa, e de aprimorar esse agente até o ponto em que o profissional possa agregar novas camadas de análise sobre o trabalho já feito pela máquina.
O que a experiência da AKAD mostrou
A seguradora aplicou IA em várias linhas de subscrição, incluindo algumas que a própria equipe considerava complexas demais para gerar resultados relevantes. Nas mais simples, a tecnologia já cobre grande parte do pipeline, da entrada do pedido até a devolução da cotação, da negativa ou da solicitação de mais informações. Nas mais complexas, a AKAD obteve ganhos em percentuais importantes e, onde a IA não conseguiu resolver sozinha, ela acelerou o restante do processo com o preenchimento prévio de boa parte dos campos do sistema, cabendo ao subscritor avaliar se tudo está correto.
O critério que orientou esse trabalho foi manter o nível de qualidade. “A gente precisa utilizar IA da forma correta, não indiscriminadamente, não porque tem que ser, não porque a gente tem que abaixar custos”, afirmou André, que atribui os resultados a um trabalho coletivo entre o time de subscrição e o time técnico, com o objetivo de elevar a qualidade da entrega da seguradora.
Ganho em toda a cadeia
Para os próximos anos, o executivo projeta que produtos e ramos de menor complexidade poderão operar com IA de ponta a ponta, sempre com profissionais escrevendo a política, evoluindo o produto e ajustando a rota. Conforme a complexidade aumenta, a tecnologia resolve menos sozinha, mas continua tornando o processo menos moroso e acelerando a análise e a entrega, de modo que o ganho se distribui por toda a cadeia.
Para definir até onde a IA decide, André recomenda que toda seguradora olhe de forma sistêmica para cada ramo e para a própria maturidade e escolha onde acelerar e onde pôr o pé no freio. Na AKAD, testes A/B que compararam as respostas do subscritor com as da IA confirmaram que o papel do profissional continuará fundamental, com a tecnologia acrescentando velocidade, capacidade de entrega e qualidade ao que a seguradora devolve ao mercado e registra internamente. Esse olhar, segundo ele, precisa alcançar quem está fora da companhia. “Não adianta nada também eu ter um resultado maior aqui dentro, mas isso não melhorar a minha parceria com o meu corretor, não melhorar a minha parceria com o órgão regulador”, concluiu.






Mais conteúdos

Mais sobre a categoria
Tecnologia